菜鸟“先飞” 分拆上市背后的融资焦虑与国际化野心
2023年,阿里巴巴启动“1+6+N”组织变革,旗下物流板块菜鸟网络率先打响分拆上市第一枪。从“菜鸟先飞”到“菜鸟先飞网络”,这一动作不仅标志着阿里系业务分拆进入实质性阶段,更折射出菜鸟在融资需求与国际化扩张之间的战略权衡。光鲜的上市计划背后,菜鸟的自由现金流状况却难以支撑其宏大叙事,一场关于资本、市场与生存的博弈正在上演。
一、分拆首枪:菜鸟为何“先飞”?
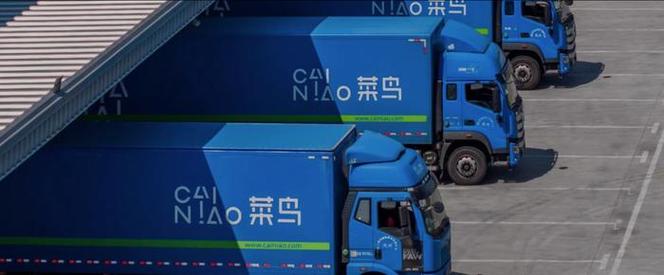
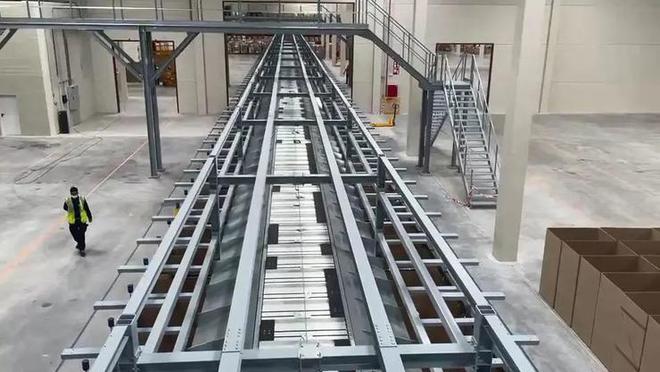
作为阿里旗下最具独立运作基础的板块之一,菜鸟网络自2013年成立以来,已从最初的物流信息平台发展为涵盖仓储、配送、跨境物流的综合性物流网络。2023年,阿里宣布启动“1+6+N”变革,菜鸟与云智能、本地生活等业务一同被推向独立融资与上市轨道。而菜鸟率先递交上市申请,成为分拆“第一枪”,其背后逻辑清晰:
- 融资需求迫切:物流行业属于重资产赛道,仓储建设、末端网络铺设、跨境物流基础设施均需持续巨额投入。独立上市可为菜鸟开辟直接融资通道,缓解对阿里集团输血的依赖。
- 国际化战略驱动:菜鸟近年加速布局全球物流网络,提出“全球72小时达”目标。上市融资将为其国际供应链建设、海外仓布局及跨境干线运输提供资金弹药,助力其与DHL、FedEx等国际巨头竞争。
- 治理结构优化:分拆上市有助于菜鸟建立更市场化的激励机制和决策体系,提升运营效率,同时使阿里集团更聚焦核心电商业务。
二、融资诉求:上市是为了“输血”还是“造血”?
菜鸟上市的核心诉求之一便是融资。根据其招股书数据,菜鸟2021-2023财年营收分别为527亿元、668亿元、778亿元,保持增长态势,但盈利能力仍显薄弱。2023财年经调整EBITA为28.7亿元,利润率不足4%。与此菜鸟的资本开支居高不下——2023财年投资活动现金流净流出超200亿元,主要用于物流基础设施建设和股权投资。
上市融资无疑是为菜鸟“输血”的关键一步。但更深远的意义在于,菜鸟希望借助资本市场实现“造血”能力:通过公开市场定价倒逼成本优化,借助募资加速高毛利业务(如跨境物流、供应链金融)的规模化,从而改善整体盈利模型。当前港股市场流动性偏紧、物流板块估值承压,菜鸟能否如愿以满意估值完成融资,仍是未知数。
三、国际化野心:从“中国菜鸟”到“全球菜鸟”
菜鸟的国际化并非新故事,但上市为其提供了加速器。目前,菜鸟已在全球布局6大智慧物流枢纽、15大海外分拨中心,并包机超200架次/周。其跨境物流业务收入占比已从2021财年的约30%提升至2023财年的近40%。上市融资后,菜鸟计划进一步加码国际干线网络、海外本地配送及关务系统建设。
这一战略与阿里国际数字商业集团(含速卖通、Lazada、Trendyol等)的出海需求高度协同。菜鸟通过上市获得独立资本平台,既可为集团内部跨境电商提供物流支撑,也能以第三方物流身份服务外部客户,打开更广阔的市场空间。国际物流赛道竞争激烈,DHL、马士基等老牌企业根基深厚,菜鸟的全球化之路仍需跨越文化差异、地缘政治风险及合规成本等障碍。
四、自由现金流之困:光鲜财报下的隐忧
尽管菜鸟营收增长稳健,但其自由现金流状况却难言乐观。2023财年,菜鸟经营活动现金流净额为35.2亿元,但资本支出高达90.6亿元,导致自由现金流为-55.4亿元,连续三年为负。这一数据揭示了菜鸟“烧钱换规模”的发展模式尚未带来正向现金流回报。
自由现金流的持续为负,意味着菜鸟对企业外部融资的高度依赖。此次上市募资虽可解一时之渴,但若无法在2-3年内实现经营性现金流转正,其长期竞争力将受质疑。尤其在国际扩张阶段,海外物流基础设施的投入回收期更长、不确定性更高,一旦融资环境恶化或战略见效缓慢,菜鸟可能面临现金流断裂风险。
菜鸟与阿里生态的关联交易仍占其收入较大比重(约70%来自阿里系),如何拓展外部客户、降低关联依赖,是其在资本市场讲通“独立故事”的关键。而国际业务能否实现规模效应、扭转亏损局面,更是影响其估值预期的核心变量。
五、先飞易,续飞难
菜鸟分拆上市,打响了阿里组织变革的“第一枪”,也开启了自身从“阿里物流部门”向“独立全球化物流企业”的转型。融资与国际化是其梦想的双翼,但自由现金流的窘迫与盈利能力的不足,恰是制约其高飞的现实负重。上市不是终点,而是更严苛考验的起点。如何在规模扩张与现金流健康之间找到平衡,如何在全球化竞争中建立可持续的盈利模式,才是这位“菜鸟”真正需要习得的飞翔本领。
菜鸟先飞,其勇可嘉;能否持续翱翔,则是一场关于运营效率、资本耐心与战略笃行的长期考试。
如若转载,请注明出处:http://www.cainiaoxianfei.com/product/50.html
更新时间:2026-10-22 06:04:56